lördag 29 juni 2019

Månadsavstämning juni

Inlägget innehåller affiliatelänkar

Det har varit en riktigt fin månad faktiskt. Jag var tvungen att komma halvvägs in i månaden innan jag blev frisk men sen var det frihet i en liten ask.

Det är varmt, soligt, börsen har gått hyggligt, snart semester och sommaren är här på riktigt. Det är svårt att klaga när det går bra, man får sova och är frisk.

Bild: Pixabay.com

Ekonomi

Den här månaden har varit ganska normal gällande inkomst. Jag vabbade lite i maj så jag tappar några tusenlappar men i gengäld kom skatteåterbäringen så det blir en bra månad trots allt. Jag hade lite resor i maj också så det blev lite traktamenten vilket är ett fint extra tillskott när livet kommer emellan.

Portföljutveckling
Det har svängt en hel del nu under våren och juni är inget undantag men portföljen fortsätter sin lågbetavandring mot oändligheten. Det köptes ganska mycket i juni men primärt var det påfyllningar i befintliga innehav.

Totalt är det egenhopsnickrade AVL-indexet ner den här månaden med 4,81 % (-5,03 %) under juni. YTD är index upp 15,85 % (10,51 %).

Det gungar rejält och jag hinner inte med i svängarna. Portföljen är upp 2,39 % (-1,26 %) i juni. För året är portföljen upp 14,93 % (12,24 %).

15 % om året dubblar kapitalet på 5 år. Jag är sjukt nöjd. Huvudanledningen till att jag inte hängt med de senaste månaderna är att den största volatiliteten har upplevts på det globala indexet och jag har en aning lägre exponering globalt än indexfördelningen vilket påverkar tillräckligt.

Sparande

Normalare inkomster än förra månaden men en hygglig skatteåterbäring innebar att jag kunde spara 65,14 % (80,29 %). Det är inte fy skam. Speciellt inte eftersom det är ganska mycket pengar i kronor och ören.

På helårsbasis har jag sparat totalt 67,88 % (68,57 %). Målet är 60 %.

Jag inser nu att jag redan idag har sparat mer än 60 % av vad jag har som förväntad heltidsinkomst per helår och inser att mina extrainkomster har varit förhållandevis goda under våren. Skönt att få en liten extra boost till portföljen.

Utdelning
Juni brukar vara en mellanmånad. Inte strålande men inte heller skitdålig. I år är det dock inte utdelningen jag blir rik på även om jag lyckades plocka in aningen mer i utdelningar i år jämfört med föregående år.

Utdelningarna täckte 21,26  % (20,64 %) av en genomsnittsmånads kostnader. Det täcker hyran och det är ganska fantastiskt att jag har någonstans att bo även månader jag inte tycker är så speciella.

Portföljen har täckt totalt 16,66 % (14,89 %) av ett genomsnittligt års kostnader. Målet är 25 % och det är verkligen på håret om jag kommer klara det eller inte. Om någon månad eller två borde det vara ganska enkelt att avgöra om jag kommer nå hela vägen.

Nedan hittar du en jämförelse över hur utdelningarna fördelar sig över året och hur det sett ut tidigare år.


Bild: AvL

Jag mottog 3 % mer pengar i utdelning den här månaden jämfört med samma månad 2018. Vi snackar enstaka kronor i skillnad och det beror huvudsakligen på att Xact Sverige sänkte utdelningen lite jämfört med föregående år så jag är ändå ganska nöjd över att det blev mer i år och inte mindre.

AVL-Portföljen

Rensningen fortsätter. Jag har sålt av Nordeaaktierna och köpt mer i Superfonderna och dessutom lagt till en globalfond i och med den första femhundringen i Länsförsäkringar Global Indexnära.

Efter månadens transaktioner ser kontot ut som nedan.

bild: nordnet.se

I dagsläget är portföljen inkl likvider värd 24 894 kr (insatta medel 20 500 kr) vilket innebär att vi fått 4 394 kr (3998 kr) kr eller 21,43 % (20,0 %) i avkastning på 37 månader. 

På 1 år har portföljen gått 17,02 % och på 3 år 34,18 %. Detta kan jämföras med OMXSGI som på samma tidsperioder gått 11,49 respektive 39,72 %. Inte hela vägen framme på tre år men det är inte illa kämpat med tanke på att portföljens första år var uppbyggnad.


Livskvalitet

Halvvägs in i juni deklarerade jag mig frisk och jag har nu varit frisk längre än jag varit sedan augusti förra året. Det känns oerhört skönt.

Det har nu inte blivit massor av extra träning om man inte räknar alla timmar av ogräsplockning på lotten men vi har lyckats ha vänner hemma på middag, firat midsommar, besökt familjen, varit på spa och en hel del mer.

Det är fantastiskt vad ett par, tre veckor av sjukdomsfrihet kan göra.

Dessutom har vi nu börjat skörda ganska friskt på kolonilotten. Vi har massor av sallad, spenat och rädisor men även rabarber, jordgubbar, smultron och vinbär. Snart är krusbären och ärtorna redo också och jag hade kunnat ta både majrova och örter också om jag hade haft någon användning för dem men det kommer. Detta att kunna gå och plocka är faktiskt väldigt trevligt.

Hälsa

Inte särdeles aktiv månad men jag mår bra. Jag har varit frisk i flera veckor och vi har gjort massor av saker för att vi skall må ännu bättre. Mycket avslappning och yoga har det blivit och en del långa promenader. Vikten är väl si sådär men skit i det för nu är det sommar.

Summering

Det är underbart att sommaren är här och det är underbart att vara frisk. Det är också mysigt att ekonomin är god, att äta nyskördade grönsaker varje dag och att vi verkar ha hittat en lösning för sovarrangemangen som innebär att vi sover betydligt mer idag än för ett halvår sedan.

Många bra saker just nu helt enkelt.


//Siffrorna inom parenteserna beskriver situationen föregående månad förutom när det gäller månadens utdelningarna då de beskriver nivån för samma månad året innan.//


Bildkälla: pixabay.com, AvL och Nordnet.se

torsdag 27 juni 2019

Extrapolera från ofullständig data och att vara trevlig

Det händer oftare och oftare numer att folk på Twitter eller här på bloggen har åsikter om vad jag/vi borde göra. Jag inser så klart att det delvis beror på att fler läser bloggen men också på att jag delar med mig av mitt liv.

Problemet är att de flesta inte har läst allt jag skrivit genom åren och skulle det mot förmodan vara så att man har gjort det betyder det fortfarande inte att man har en fullständig bild av våra liv.

Trots det tenderar det att dyka upp välmenande eller fördömande åsikter om hur jag/vi borde leva våra liv. Ibland är kommentarerna baserade på mitt senaste inlägg och ibland är de tagna helt ur luften.

Detta är givetvis inte ett problem bara jag har. Folk verkar anse att det är deras skyldighet, inte rättighet eller möjlighet, att häva ur sig den ena otrevligheten värre än den andra och att på de mest kreativa sätten försöka tvinga på sina åsikter och värderingar på andra människor.


Folk får givetvis göra som de vill så länge det inte bryter mot någon lag eller skadar någon och jag gör mitt yttersta för att skita högaktningsfullt i vad människor tycker om mig och min livsföring när de inte har all information, dvs alltid, men jag tycker ändå att det visar på ett symptom i folksjälen.

Sedan människan uppfann internet har vi fått för oss att det är rimligt att kräka ur oss åsikter om andras förehavanden. Oftast med en negativ vinkling och sällan skräds orden.

Jag kanske är gammalmodig men jag anser att om man har en åsikt man känner att man tvunget måste vädra borde man ha kurage nog att stå för den. Anonym illvilja undanbedes å det bestämdaste. Jag är också så oförsiktig och oförskämd att jag tycker att man borde försöka få en samlad bild av situationen innan man erbjuder sin åsikt i en fråga. På detta sätt pådyvlar jag andra mina åsikter men jag tröstar mig med att det är frivilligt att läsa det jag skriver. När någon aktivt söker upp någon annan på nätet för att delge sin åsikt blir mottagandet mindre frivilligt.

Om du inte har någonting snällt att säga är det bättre att inte säga någonting alls.

Tänk om fler läste den meningen och tog den till sig. Jag tror att världen hade varit en bättre plats då.


*I samband med denna publikation väljer jag att plocka bort möjligheten att kommentera anonymt här på bloggen. Vill man kontakta mig anonymt finns jag på Twitter där alla äggkonton fortfarande kan sprida nästan vilken dynga som helst.*

tisdag 25 juni 2019

Medveten shopping

Att berätta om att det är viktigt att kolla på kvittot eller jämföra priser borde vara som att sparka in öppna dörrar bland de som läser den här bloggen men för en tid sedan stod jag i grönsaksdisken och funderade på att köpa cocktailtomater.

På den lokala ICA-butiken kunde man då, på erbjudande, köpa två askar tomater för 30 kronor eller så kunde man köpa en och en för 14,90 kr/st. Den snabbtänkte inser att två då går lös på 29,80 kr.


När jag ser den här typen av uppenbara felaktigheter måste jag stanna upp ganska länge och fundera på vad det är jag missar. Inte kan det väl vara så att någon har gjort ett sådant flagrant misstag.

Oftast blir ändå svaret att - jo det kan någon ha gjort.

Sedan införseln av självscanning vill jag ändå våga påstå att det sällan blir fel när jag handlar. Ibland noterar jag att någon rabatt inte går in men jag brukar fånga upp det och säga ifrån eller lägga bort just den varan.

Så, själv är bäste dräng, och, håll lite koll så att du inte låter dig luras.

lördag 22 juni 2019

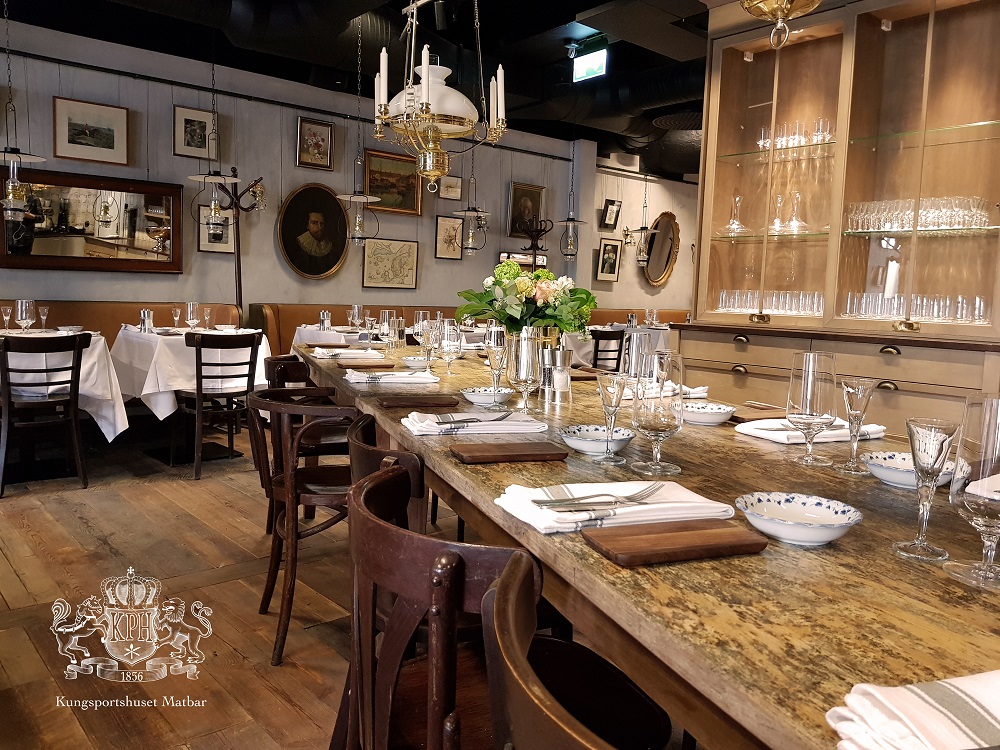
Lunch på stan - Kungsportshusets Matbar

Jag har ätit lunch på stan oförskämt mycket det senaste halvåret. Jag har yrkesmässigt flyttat in till centralare delar av Göteborg varför jag passat på att luncha med vänner som jobbar inne i stan.

För mig blir det fortfarande inte mer än kanske en gång i månaden eller två så det är gott om lunchhak och vänner kvar att bekanta sig med.

Med det sagt så kan jag efter lite efterforskningar konstatera att en lunch i de centrala delarna av Göteborg kostar runt en hundring. Ibland kan man hitta lunch ned mot 80-lappen men då tenderar det att synas på kvalitet och mängd. På vissa ställen får man betala mer än en hundring för en sallad eller en korv med mos och då är det hippsters och förnäma miljömuppar med omaka strumpor, slitna gröna tygjackor och stor halsduk som äter där.

Utöver detta finns det också en rad ställen där man får betala mellan 125 kr och mer... För att få kalla det lunch borde det väl stanna runt 250 kr men givetvis finns det finare krogar som har öppet under lunchtid men som serverar ala carte och då kan man få lov att betala hur mycket som helst.

Ett av de aningen finare ställena jag testat under våren är Kungsportshusets Matbar.


Man hade kunnat tro att det här inlägget var sponsrat men det är det inte. Restaurangen är bara så bra att den förtjänar ett omnämnande.

Vi snackar vita dukar och planerad mat men utan att vara allt för pretentiösa. Servicen är snabb, exakt, trevlig och kunnig vilket, från mig, tenderar att vara ett extremt högt betyg.

Serveringspersonalen är uppmärksam utan att vara påträngande, genom hela serveringen, även när notan skall presenteras och detta är en ovanlighet.

För 125 kr får man en dagens och vad den dagens är behöver man hålla lite koll på i förväg. Det finns i regel ett köttalternativ, en veckans vegetariska och några rätter på a la carte där man också hittar dagens fångst för den som vill ha fisk.

För dessa 25 kronor extra får man ingen salladsbuffé, bröd, kaffe, kaka. Vad man får är en kypare som bordsplacerar, därefter får man en genomtänkt liten sallad och en amuse bouche (i vårt fall en liten alkoholfri nubbe). Man får också en liten korg med bröd (i mitt fall glutenfritt eftersom kyparen tog med sig behovet när jag frågade om det gick att göra lunchen glutenfri) samt vispat smör.

Vi var nöjda med vatten till maten och jag har för mig att vi blev erbjudna kaffe efteråt men eftersom vi hade lite bråttom och inte heller är stora kaffedrickare blev det inget kaffe så jag minns ärligt talat inte om det ingick.

Maten vi fick in var exemplarisk. Dagen vi var där serverades kalv, jordärtskockspuré, grillade primörer och en madeirasky. En vällagad kalv med grillade jordärtskockor kan vara det godaste som finns.

På det hela taget fick vi förstklassig service och mycket god och vällagad mat. Kvaliteten var sådan man kan förvänta sig på en lite bättre restaurang under kvällspasset vilket gjorde att jag blev mycket positivt överraskad.

Har ni vägarna förbi centrala Göteborg och behöver en bit mat kan jag varmt rekommendera KPH.


torsdag 20 juni 2019

Respektera andras ekonomiska förutsättningar

Ibland slås jag av hur långt jag kommit. Jag har sparat ihop en hygglig slant och har en betydligt högre lön idag än jag hade för 20 år sedan men det är inte det som är den stora skillnaden.

Idag tycker jag inte att sparande är svårt. Ekonomi är förhållandevis lätt och att själv skapa förutsättningar för ekonomisk trygghet är någonting som kommer relativt naturligt. Detta är saker som kommit med kunskap och erfarenhet.

Bild: utb.partille.se

Det är också detta som utgör utmaningen för dagens inlägg.

Ibland, när jag reflekterar över att jag gjort en klassresa från ganska magra uppväxtförhållanden till att idag ha en god och ordnad ekonomi där jag inte längre behöver oroa mig för om pengarna skall räcka till mat och hyra; konstaterar jag att alla inte ser samma saker som jag.

Det som är självklart för mig innebär oövervinnerliga hinder för många andra och det har sällan med de rent fysiska ekonomiska situationerna att göra utan har ofta mer att göra med mental inställning eller kunskaper och erfarenheter.

Det är i dessa stunder av självinsikt jag försöker minnas mitt ursprung, hur det var att som 20-åring inte ha råd, att vara osäker på vad som skulle hända om jag blev sjuk eller om jag fick sparken och då brukar det ändå gå att sätta sig in i problemet och någon annans ekonomiska verklighet.

Men hur gör folk som inte har någon egen erfarenhet?

Det känns som om väldigt många av de som yttrar sig och har åsikter eller bestämmande inflytande aldrig skulle kunna sätta sig in i hur det är att ha begränsade ekonomiska förutsättningar. Politiker, arbetsförmedlare, socialtjänstemän, banktjänstemän, försäkringsskadehandläggare eller varför inte alla dessa medelålders bloggande män med inkomster en bra bit över medianen?

Eftersom jag rör mig i en ganska liten ankdamm av influensers läser jag huvudsakligen om folk som vill slå sig fria från ekorrhjulet genom sparande och investerande. Många av oss tjänar hyggligt med pengar, har inga sjukdomar, inga sociala hinder och de flesta verkar dessutom ha utbildningar eller andra förutsättningar som gör att de är eftertraktade på arbetsmarknaden.

Att då med självförtroende deklarera att det är enkelt att spara sig till rikedom är inget svårt men det är mer imponerande när en ensamstående trebarnsmor utan högre utbildning deklarerar samma sak.

Jag har dock aldrig läst en blogg på detta ämne skriven av en lågutbildad trebarnsmor men jag hade tyckt det var väldigt kul och inspirerande.

Summering

Jag vet egentligen inte vad jag vill ha sagt med det här svamlet annat än att det ibland kan vara nyttigt att backa ett steg, ta ett djupt andetag och försöka sätta sig in i de förutsättningar som skapat personen man har en annorlunda åsikt som.

När du tycker att någonting är självklart kan du fundera på vad som gör att det är självklart och kontemplera huruvida detta är en grundförutsättning för alla andra människor eller om denna egenskap, erfarenhet, kunskap eller vad det nu kan vara, är speciellt eller unikt för dig. Någonting du varit tvungen att tillskansa dig.

När du gjort den övningen kanske det är lättare att förstå att andra kan ha andra förutsättningar än du själv och med det kanske det är lättare att komma närmare andra i gemenskap.


tisdag 18 juni 2019

Spara ihop till kontantinsatsen - tre räkneexempel

Nu är det några år sedan man införde alla amorteringskrav och andra regleringar för att stävja prisökningarna på bostadsmarknaden. Det verkar ha funkat halvbra. Folk klagar och gnäller, en del av fastighetsutvecklarna har problem och kunderna på bostadsmarknaden verkar vara försiktigare och köper i högre utsträckning begagnat snarare än nybyggen.

Men utöver små justeringar verkar inte så mycket ha hänt.

En sak jag läser ofta i media och hör från folk jag pratar med är att den "vansinnigt höga kontantinsatsen" är det som sätter käppar i hjulet för folk.

Jag blir alltid lika konfunderad när jag hör detta och tvingas inse att jag har kommit ganska långt i min ekonomiska resa. Kanske inte så långt på vägen mot frihet men mentalt har jag förändrats enormt och tanken på att spara ihop till en kontantinsats känns verkligen inte omöjlig i dagsläget.

Givetvis skall man ha respekt för att olika människor har olika ekonomiska förutsättningar men jag vill också påstå att det inte är självklart att man måste bo centralt i någon av de större städerna om man inte har råd till det.


Låt oss Kika på några olika förutsättningar. (källa kostnader)

Scenario 1: Ensamstående kvinna, 20-år, ny på arbetsmarknaden, arbetar heltid på restaurang i centrala Karlstad. Lön enligt kollektivavtal 21 930 kr/månad. Netto = 17 063 kr. Totala utgifter exkl boende = 10 210 kr. Kvar innan boende = 6853 kr

Scenario 2: 26-år, ensamstående man med ett barn under 5 år. Arbetat som administratör på Norra Hisingens stadsdelsförvaltning i 3 år. Lön 26 800. Netto = 20 544 kr. Totala utgifter exkl boende = 12 720 kr. Kvar innan boende = 7824 kr

Scenario 3: Par med två barn 4 resp. 8 år gamla. En byggarbetare och en sjuksköterska, den senare arbetar 80 %. Arbetar i en förort till Stockholm. Total lönesumma 58 400 kr/mån. Netto = 44 494 kr. Totala utgifter exkl boende 21 830 kr. Kvar innan boende = 22664 kr

Det blir alltid problem om man använder schabloner men låt oss ändå göra det så kan ingen anklaga mig för att ta med mina egna värderingar i uträkningarna.

Resultat:

När det kommer till sparande förutsätter jag att man sparar

Scenario 1: En kvarts bussfärd från Karlstad centrum kan man hyra en hyggligt rymlig etta för drygt 3000 kr/månad. Det skulle innebära att personen kan spara 3850 kr/månad.

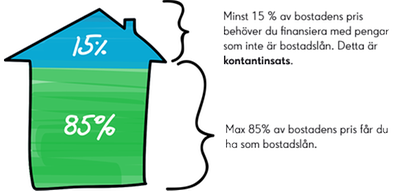
På behagligt promenadavstånd från centrum kan man köpa fina ettor och tvåor för ca 750 000 kr med månadsavgifter runt 2 500 kr/mån. Om hon vill låna 85 % av marknadsvärdet behöver hon spara 112500 kr och låna 637 500 kr.

Hon behöver således låna ungefär 2,5 ggr årslönen och även med 7 % ränta klarar hennes nuvarande inkomster detta lån så även om jag inkluderar det är det inga problem. Problemen kommer när man inkluderar amortering för då tjänar hon en femhundring för lite så eventuellt blir hon stoppad pga det men när jag använder SBABs bolånekalkyl får min fiktiva person lånet.

Så hon behöver alltså spara ihop 112 500 kr. Med ett sparande om 3850 kr/månad på ett bankkonto hos en nischbank tar det ungefär 2,5 år att nå det målet.


Scenario 2: Vår ensamstående pappa har en liten 2:a i biskopsgården vilken han betalar 3 700 kr/månad för men han har hittat en fin trea i Backa på promenadavstånd från jobbet och väldigt nära en fin förskola/skola. Lägenheten är 74 kvm och kostar 4100 kr/månad och utropspriset är 1 595 000 kr.

Han inser så klart att han inte kan köpa den nu men han undrar hur lång tid det skulle ta honom att ha råd med den.

Enligt SBABs kalkyl är 850 000 kr taket för lån för en person med de här förutsättningarna så antingen måste han spara ihop 745 000 kr, höja sin lön eller köpa någonting billigare.

Men han ger inte upp utan sparar sina 4 100 kr i månaden men han sparar 100 % i en svensk indexfond som ger honom 8 % i avkastning per år.

Allt annat lika skulle det ta honom 12 år att inflationsjusterat få råd att köpa den här lägenheten. Nu inser vi problemet.

Låt oss för ett ögonblick spekulera i hans möjligheter att få upp sin lön lite. Vi antar att han lyckas ta på sig ett uppdrag som ger honom 2000 kr extra i månaden. Långt ifrån omöjligt. I det läget skulle det maximala låneutrymmet öka till 1 150 000 kr och han behöver spara 445 000 kr själv och nu har han dessutom ungefär 1500 kr extra i sparande per månad.

Med de nya förutsättningarna tar det honom 6 år att spara ihop till insatsen och han är ändå 26 år gammal. Det är inte orimligt att anta att han kanske har tänkt den här tanken förut och därför börjat spara en slant men nu insett sitt behov på riktigt och hårdsatsar.

Scenario 3: Familjen bor i en 4:a i Uppsala och pendlar varje dag till jobbet. De betalar 12500 kr/månad i hyra vilket innebär att de kan spara 10 000 kr/månad.

De har sett att man kan köpa stora och rymliga lägenheter om ca 100 kvm i Sollentuna för 4 000 000 kr. Månadsavgiften blir bara 6000 kr och eftersom bostaden skulle ligga på cykelavstånd från bådas arbete minskar pendlingstid och kostnader vilket skulle vara väldigt trevligt.

Med dessa förutsättningar skulle 3 000 000 kr vara takbelopp på lån varför de behöver spara ihop en miljon själva. Det skulle ta dem knappt åtta år med 8 % avkastning på sitt sparande.

Om sjuksköterskan väljer att gå upp till 100 % igen skulle deras låneutrymme utökas så mycket att de 600 000 kronorna de ändå behöver spara ihop för att kunna lägga 15 % i egen insats är fullt tillräckligt. Dessutom får de ytterligare drygt 5000 kr till sparandet vilket innebär att på straxt över 3 år med de nya förhållandena kan de spara ihop pengarna de behöver för att flytta.

Summering

Jag har utgått från genomsnittliga löner och genomsnittliga utgifter. Jag har använt SBABs bolånekalkyl och trots det har det inte varit särdeles svårt att få pengarna att räcka till.

Inget av scenariona innebär inkomster över median eller medel i Sverige förutom scenario tre om sjuksköterskan arbetar heltid.

Den enda gång det är besvärligt är om man är ensamstående med relativt låg inkomst och har försörjningsplikt och det är då jag konstaterar att det inte är en mänsklig rättighet att kunna köpa sitt boende precis där man vill ha det utan kanske måste justera sina planer en aning.

Jag har full respekt för att olika människor har olika förutsättningar men att de nya amorteringskraven och kraven på egen insats skulle vara roten till all ondska och den enskilt största anledningen till klyftor i samhället kan jag inte riktigt hålla med om.

Det som krävs för att man skall kunna köpa sitt boende är oftast disciplin och tålamod men det kräver inte ens en genomsnittlig börsavkastning på sparandet eftersom de flesta kan spara ihop det de behöver på så kort tid att ränta-på-räntaeffekten inte hinner göra så stor skillnad.


lördag 15 juni 2019

Veckans recept: Pastrami med jordärtskaka och tomatcréme

För några helger sedan bjöd vi hem vänner på middag och jag ville göra mig till en aning. Det är inte jätteofta längre som jag har tid, energi och möjlighet att experimentera och sätta samman menyer och recept men jag tycker det är kul.

Den här helgen fick jag den möjligheten och allt började med att jag konstaterade att jag hade rädisor på kolonilotten vilka var redo för skörd. Vad skall man göra av dem?


Bild: Stefan Mattson/Aftonbladet

Jag hade utöver de där rädisorna även lite finbladig sallad varför jag pillade ihop en sallad med tunt skivade päron och rädisor och till det gjorde jag en balsamvinägersirap (ta någon dl balsamvinäger och 2-3 msk socker. Koka tills ytan har bubblor stora som vindruvor. Klart).

Men det blir man ju inte mätt på.

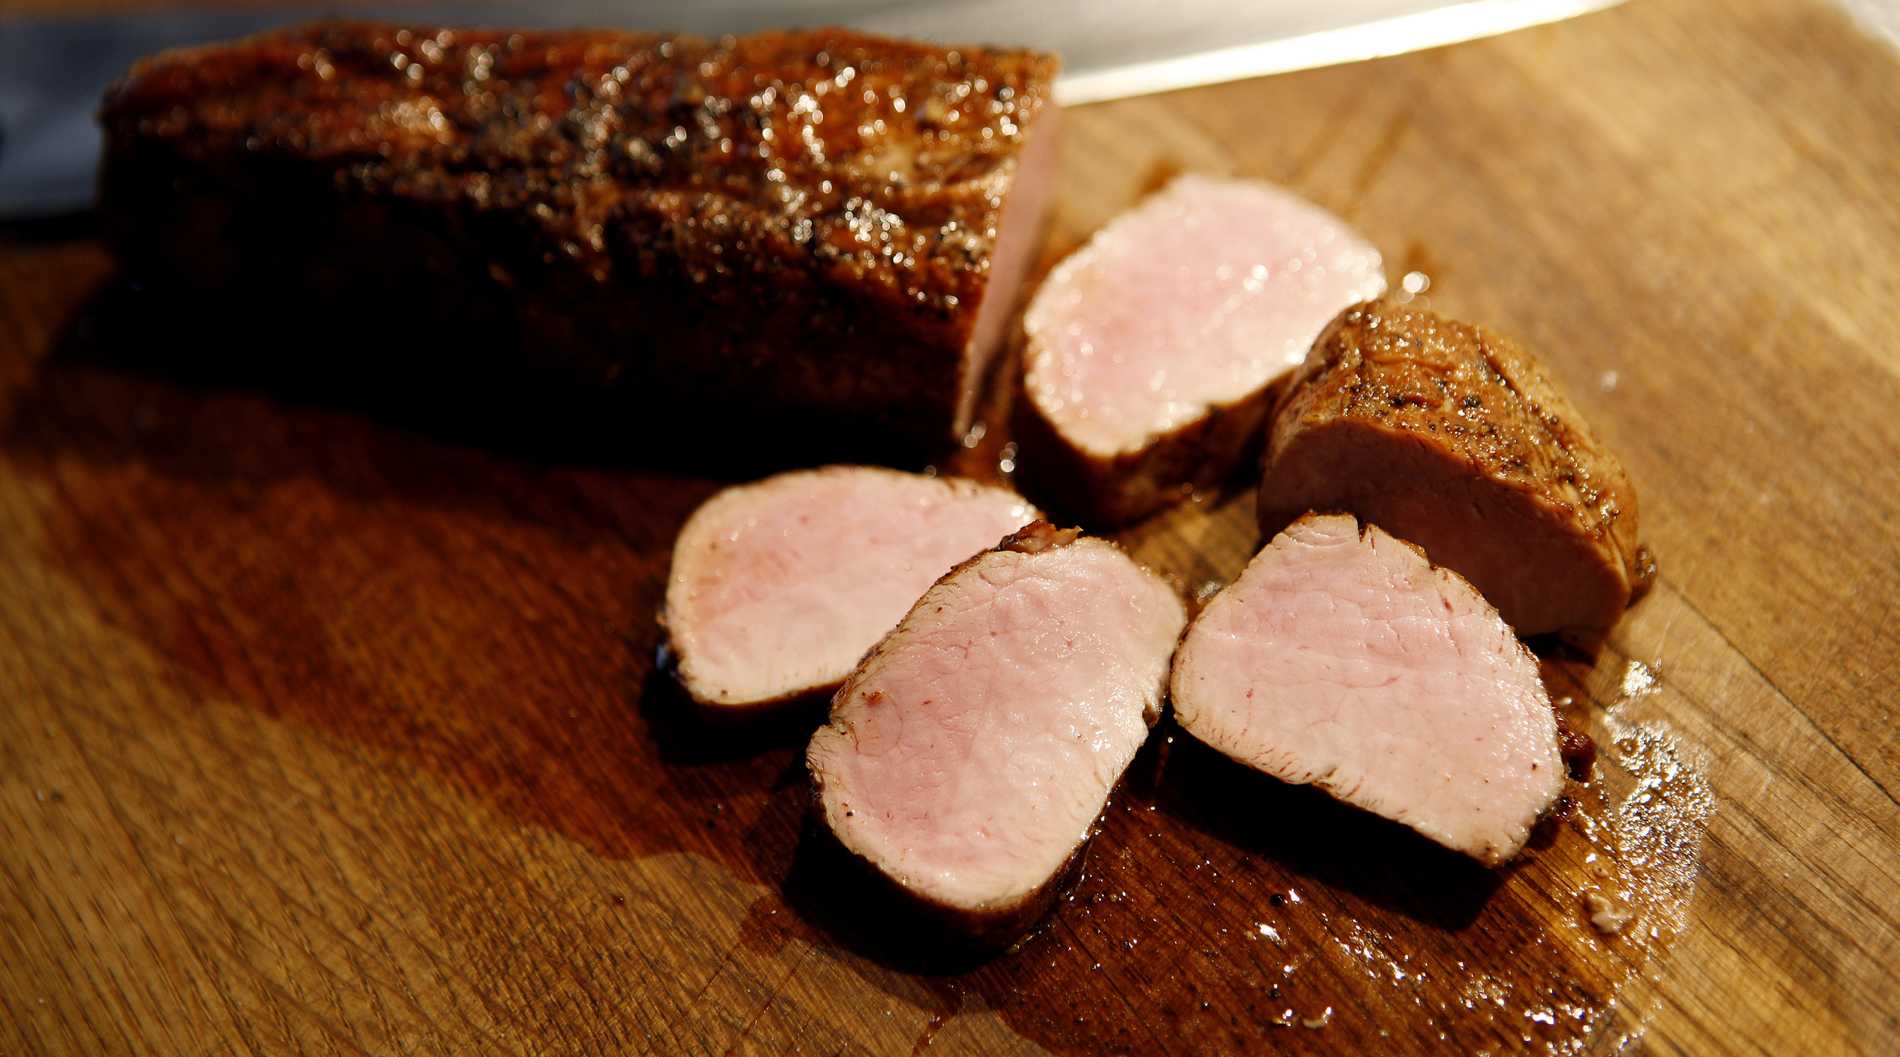
Coop hade svensk fläskytterfilé för 49 kr/kg. En sådan inhandlades, putsades fri från senor och lades i saltlag över natten. Därefter följdes det här receptet vilket innebar en mycket mör och god köttbit. Enda skillnaden var att jag serverade köttet varmt.

Till det serverade jag en potatis- och jordärtskockskaka. Jag hittar inget recept på den men jag tog drygt ett kilo potatis (kanske 1,2 kg) och 2-300 g jordärtskocka. Skalade och rev fint i matberedare. Pressade ut vätskan ur det rivna och blandade så att skockorna och potatisen blandades.

Därefter tog jag en avlång brödform, smörade den och la i 1,5 cm tjocka lager av rotfrukter. Mellan varje lager saltades och pepprades det och lades tunna skivor av smör. När formen var full och relativt väl packad ställdes den i ugnen på 200 grader. Efter ungefär 40 minuter täcktes den med aluminiumfolie eftersom den fått ordentligt med färg och efter en dryg timme, kanske en och en halv, var den klar.

Rätten avslutades med det jag så förnämt kallar tomatcrème. Jag tog en halv burk crème fraiche (34 %) och 4-5 soltorkade tomater i olja. Ner med en stavmixer och vips har du "sås".

Jag missade att instagramfota anrättningen men jag kan innerligt rekommendera den för det blev riktigt gott. Det är dessutom en riktigt billig anrättning men ingen skulle få för sig att gissa att man med enkelhet kommer under 15 kr/portion även om man måste köpa salladen och inte hittar smör till extrapris.

Smaklig spis.